Что делать если бизнес в кризисе — этот вопрос собственник обычно задаёт не в момент спокойного планирования, а когда компания уже начала давать повторяющиеся сбои. Продажи могут ещё идти, сотрудники могут быть заняты, клиенты могут оставаться в работе, но внутри бизнеса появляется другое ощущение: деньги приходят неровно, прибыль уменьшается, руководители ждут согласований, решения тормозятся, а собственник снова оказывается в ежедневной операционке.
Кризис в бизнесе редко начинается с одного громкого события. Чаще он развивается постепенно. Сначала падает маржинальность. Потом растут расходы. Затем появляются задержки оплат. Потом отделы начинают перекладывать ответственность. Потом собственник замечает, что без него не решаются даже средние по важности вопросы. Внешне компания ещё выглядит рабочей, но управленческая система уже теряет устойчивость.
Главная ошибка в такой ситуации — реагировать хаотично. Сократить расходы без анализа. Усилить рекламу без проверки воронки. Уволить руководителя без понимания, где ломается процесс. Давить на команду без пересмотра ответственности. В кризисе скорость важна, но слепая скорость опасна. Сначала нужно понять, где именно бизнес теряет деньги, управляемость и фокус.
Почему бизнес входит в кризис раньше чем это видно по выручке
Многие собственники начинают тревожиться только после резкого падения выручки. Но выручка часто запаздывает как показатель. Бизнес может ещё продавать, но уже работать хуже. Клиенты есть, но маржа ниже. Оборот держится, но свободных денег меньше. Команда занята, но результат становится менее предсказуемым.
Кризис может начинаться с финансового тумана. Собственник видит деньги на счетах, но не понимает, какие обязательства уже висят впереди. Вроде бы продажи есть, но зарплаты, аренда, налоги, закупки, подрядчики и кредиты начинают давить сильнее. Если платежный календарь не ведётся регулярно, проблема становится заметной слишком поздно.
Второй ранний сигнал — перегруз собственника. Если владелец всё чаще вмешивается в продажи, финансы, найм, подрядчиков, конфликтные ситуации и операционные детали, значит, компания не справляется без ручного управления. На короткой дистанции это может спасать бизнес. На длинной — делает бизнес зависимым от одного человека.
Третий сигнал — разрыв между отделами. Продажи обещают одно, операционный блок выполняет другое, финансы видят третье, маркетинг приводит не тех клиентов, а собственник пытается собрать всё в единую картину. Пока процессы не связаны между собой, компания будет терять результат даже при высокой активности.
На Biz-World уже разбиралась похожая управленческая проблема в материале про синдром хрупкости при открытии второй точки: рост может выглядеть как развитие, но если система держится на ручном управлении, усложнение быстро выявляет слабые места.
Если собственник уже видит несколько таких симптомов одновременно, лучше не ждать острой фазы. Вводные по ситуации можно заранее передать через форму предварительного антикризисного разбора, чтобы оценивать проблему не по ощущениям, а по конкретным зонам бизнеса.
Что проверить в первую очередь
В кризисе собственнику нужно быстро отделить симптомы от причин. Симптом — это «денег стало меньше». Причина может быть в марже, дебиторке, расходах, слабой воронке продаж, невыгодных клиентах, лишних направлениях или операционном хаосе. Симптом — «команда не справляется». Причина может быть не в людях, а в размытых полномочиях и отсутствии управленческой системы.
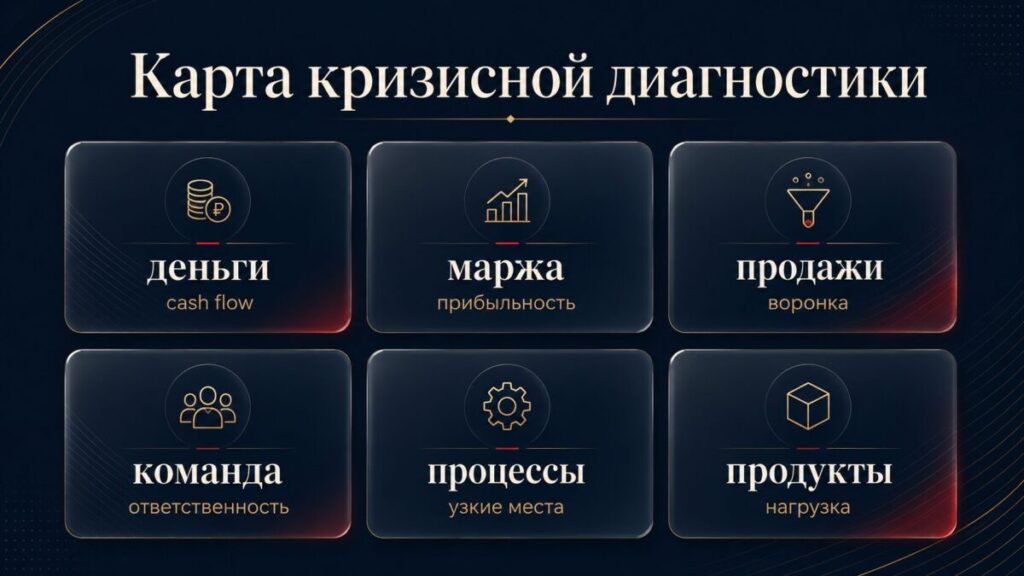
Первое, что нужно проверить, — денежный поток. Не выручку в целом, а движение денег по датам. Какие поступления подтверждены? Какие платежи обязательны? Какие клиенты задерживают оплату? Какие расходы можно перенести? Где есть риск кассового разрыва? Если собственник не видит ближайшие четыре-шесть недель по деньгам, он управляет бизнесом в тумане.
Второе — маржинальность. Нужно понять, какие продукты, услуги, клиенты или направления действительно дают прибыль, а какие только создают оборот. Очень часто кризис маскируется выручкой. Компания продаёт, но зарабатывает меньше, потому что скидки выросли, себестоимость увеличилась, команда тратит слишком много времени на сложных клиентов, а операционные расходы давно вышли из-под контроля.
Третье — продажи. Важно смотреть не только количество заявок, а качество воронки: сколько заявок доходит до оплаты, где клиенты отваливаются, какие возражения повторяются, кто закрывает ключевые сделки, насколько продажи зависят от личного участия собственника.
Четвёртое — команда и ответственность. В кризисе быстро видно, кто реально управляет результатом, а кто просто выполняет задачи. Если руководители ждут финального слова владельца, значит, управленческий слой не работает как самостоятельная система.
Пятое — операционные процессы. Нужно найти точки, где задачи зависают, дублируются или постоянно возвращаются к собственнику. Иногда кризис можно смягчить не новыми продажами, а удалением лишних процессов, закрытием слабых направлений и перераспределением ответственности.
Таблица первичной диагностики кризиса
| Симптом в компании | Что может быть причиной | Что проверить собственнику | Первое управленческое действие |
|---|---|---|---|
| Денег на счетах становится меньше при нормальной выручке | Падает маржа, растут расходы, деньги приходят позже обязательств | Платёжный календарь, дебиторку, постоянные расходы, маржинальность по направлениям | Составить cash flow на 4–6 недель и выделить критичные платежи |
| Команда занята, но результат не растёт | Много процессов без влияния на прибыль | Задачи отделов, повторяющиеся согласования, бесполезные отчёты | Убрать лишние действия и привязать задачи к результату |
| Собственник снова всё контролирует лично | Нет автономии руководителей и ясных полномочий | Какие решения не принимаются без владельца | Разделить решения на стратегические, управленческие и операционные |
| Продажи идут, но прибыль снижается | Скидки, слабая экономика сделок, невыгодные клиенты | Средний чек, маржу по сделкам, стоимость привлечения, причины скидок | Запретить продажи «любой ценой» и пересчитать экономику сделок |
| Планёрки есть, но изменений нет | Отчётность стала ритуалом, а не инструментом управления | Какие решения принимаются после встреч | Каждую встречу заканчивать ответственным, сроком и метрикой |
| Новые направления перегружают бизнес | Продуктовая линейка размыта, слабые направления держатся по привычке | Прибыльность и нагрузку по каждому направлению | Решить, что усиливать, замораживать или закрывать |
| Клиенты задерживают оплату | Слабый контроль дебиторки и условий договора | Сроки оплат, просроченные счета, условия отсрочек | Ввести регулярный контроль дебиторки и жёсткие правила отсрочек |
Эта таблица не заменяет полноценную диагностику, но помогает быстро увидеть, где кризис проявляется сильнее всего. Если одновременно совпадает несколько строк, собственнику не стоит искать одно простое решение. Скорее всего, проблема системная.
Почему нельзя начинать с резких сокращений
Когда бизнес входит в кризис, первое желание собственника — быстро сократить расходы. Это понятно. Если денег становится меньше, нужно снизить нагрузку. Но хаотичные сокращения могут сделать ситуацию хуже.
Можно урезать маркетинг, который приносит качественные заявки. Можно убрать специалиста, который держит важный процесс. Можно отказаться от подрядчика, без которого рухнет сервис. Можно закрыть направление, которое пока требует доработки, но имеет потенциал. А можно оставить привычные расходы, которые давно не дают результата, просто потому что они кажутся «нормальными».
Антикризисное управление начинается не с ножа, а с классификации. Расходы нужно разделить на критичные, полезные, спорные, избыточные и вредные. Критичные поддерживают жизнеспособность бизнеса. Полезные влияют на продажи, качество, клиентов или стратегический результат. Спорные требуют проверки. Избыточные можно сокращать. Вредные нужно убирать быстрее всего.
То же касается людей. В кризисе опасно оценивать сотрудников только по занятости. Человек может быть очень загружен, но не влиять на результат. Другой может быть менее заметен, но держать важную функцию. Поэтому перед кадровыми решениями нужно понять, какие роли критичны для денег, клиентов, качества и управляемости.
Сокращение без диагностики часто выглядит как решительность, но по сути является реакцией на страх. Собственник получает временное облегчение: расходов стало меньше, давление чуть снизилось. Но если причина кризиса была не в лишних тратах, а в слабой марже, плохой воронке продаж, неуправляемой дебиторке или зависимости от владельца, проблема вернётся. Только бизнес к этому моменту может быть уже слабее.
Правильнее начинать с вопроса: какие расходы помогают компании выжить и восстановиться, а какие только создают привычный шум? Иногда нужно не просто резать бюджет, а перераспределять ресурс. Например, убрать слабый рекламный канал, но оставить работающий. Сократить лишние согласования, но усилить контроль оплат. Заморозить неприбыльное направление, но сохранить команду, которая обеспечивает ключевой продукт.
Почему сценарии важнее одного плана
Одна из причин управленческой паники — у компании есть только один план. Если он не срабатывает, собственник начинает реагировать на события вручную. Сегодня режем расходы. Завтра усиливаем продажи. Послезавтра меняем мотивацию. Через неделю возвращаем часть бюджета. Такой режим быстро выматывает команду и не даёт устойчивого результата.
Сценарный подход работает иначе. Собственник заранее определяет несколько вариантов развития: базовый, стрессовый, кризисный и восстановительный. Для каждого варианта прописываются показатели, триггеры и действия.
Например, если выручка падает на 10%, компания пересматривает маркетинговые каналы и переменные расходы. Если маржа падает два месяца подряд, пересчитывается продуктовая линейка. Если дебиторка превышает допустимый уровень, вводятся жёсткие правила отсрочек. Если собственник снова забирает на себя операционные решения, пересматриваются полномочия руководителей.
На Biz-World в материале про четыре сценария вместо одного плана хорошо показана логика: сценарий — это не прогноз, а модель возможного развития событий с заранее заданными управленческими решениями. В кризисе это особенно важно, потому что снижает хаос и ускоряет реакцию.
Если на этапе сценариев становится понятно, что бизнесу не хватает финансовой модели, управленческих метрик или плана действий, можно использовать альтернативную форму для передачи вводных по антикризисному разбору. Это уместно именно в середине диагностики, когда уже видны слабые места, но ещё не принято резкое решение.
Какие ошибки собственник часто делает в первые 30 дней кризиса
В первые недели кризиса собственник обычно находится под сильным давлением. Нужно платить зарплаты, сохранять клиентов, удерживать команду, отвечать партнёрам, принимать решения по расходам и одновременно не показывать паники. В такой нагрузке легко сделать ошибки, которые усиливают кризис.
Первая ошибка — искать виноватого вместо причины. Владелец может решить, что проблема в продажниках, маркетологе, финансовом менеджере, управляющем или подрядчике. Иногда конкретные люди действительно ошибаются. Но если сбой повторяется системно, сначала нужно смотреть не на фамилии, а на процесс. Кто ставит задачу? Какие есть полномочия? Какие метрики? Где контроль? Что происходит после ошибки? Если этого нет, замена человека не решит проблему.
Вторая ошибка — пытаться сохранить всё. Собственнику жалко закрывать направления, которые долго строились. Жалко отказываться от клиентов, за которых боролись. Жалко признавать, что продуктовая линейка перегружена. Но в кризисе бизнесу нужен фокус. Если слабое направление съедает деньги, людей и внимание, оно может тянуть вниз весь бизнес.
Третья ошибка — усиливать контроль вместо системы. Собственник начинает чаще проводить планёрки, требовать больше отчётов, лично проверять переписки и согласовывать мелкие решения. На короткой дистанции это может создать ощущение порядка, но команда быстро привыкает, что всё решает владелец. В результате кризис управления становится глубже.
Четвёртая ошибка — говорить команде только общими фразами. «Нужно собраться», «работаем жёстче», «сейчас сложный период», «каждый должен включиться». Эти формулировки не помогают, если нет конкретики. Команде нужны понятные приоритеты: какие расходы заморожены, какие клиенты критичны, какие показатели смотрим, какие решения принимаются без собственника, какие задачи временно снимаются.
Пятая ошибка — откладывать разговор с клиентами и партнёрами. Если есть задержки, переносы, изменения условий или риски по срокам, лучше управлять коммуникацией заранее. Молчание часто разрушает доверие быстрее, чем сама проблема.
Совет эксперта
Не пытайтесь лечить кризис одним действием.
Если бизнес теряет управляемость, почти всегда проблема состоит из нескольких связанных причин. Падает маржа — значит, нужно смотреть цены, расходы, клиентов и продуктовую линейку. Возникает кассовый разрыв — значит, нужно смотреть не только продажи, но и сроки оплат, обязательства, дебиторку и платежный календарь. Собственник снова в операционке — значит, проблема не только в команде, но и в полномочиях, процессах и управленческой модели.
Рабочая логика такая: сначала диагностика, потом приоритеты, затем действия. Не наоборот.
Собственнику нужно выбрать не десять направлений для срочного исправления, а две-три зоны, где потери максимальны. Например, денежный поток, маржинальность и зависимость от владельца. Если начать с них, компания быстрее получит управленческую ясность. Если пытаться чинить всё сразу, команда уйдёт в перегруз, а собственник снова станет главным диспетчером хаоса.
Ещё один важный принцип: кризис нельзя анализировать только по эмоциям. Фразы «стало тяжелее», «команда не тянет», «денег меньше», «рынок просел» нужно переводить в показатели. Насколько упала маржа? Где задерживаются деньги? Сколько решений в неделю принимает собственник вместо руководителей? Какие направления дают отрицательный вклад? Какие клиенты создают непропорциональную нагрузку?
Только после этого появляются решения, которые можно контролировать.
Как денежный поток показывает реальное состояние бизнеса
Выручка может выглядеть приемлемо, но денежный поток покажет правду. Если деньги приходят позже, чем возникают обязательства, компания быстро попадает в напряжение. Зарплаты, аренда, налоги, кредиты, закупки и подрядчики требуют платежей по датам, а не по ощущениям собственника.
В международной практике задержки платежей между компаниями рассматриваются как важный индикатор cash flow-проблем у малого и среднего бизнеса. OECD в методологии Financing SMEs and Entrepreneurs 2026 отдельно указывает, что B2B payment delays помогают оценивать проблемы денежного потока у SME. Для собственника это практический сигнал: если клиенты или партнёры всё чаще платят позже, кризис может начинаться даже при сохранении продаж.
Поэтому в кризисе собственнику нужен не только отчёт о прибыли, но и платежный календарь. Минимум на ближайшие четыре-шесть недель. В нём должны быть подтверждённые поступления, обязательные платежи, потенциальные задержки, критичные расходы и резервные варианты. Без этого бизнес реагирует на кассовые проблемы слишком поздно.
Если платежный календарь показывает, что ближайшие недели уже напряжены, нужно отдельно смотреть дебиторку. Кто должен заплатить? Когда? На каких условиях? Какие счета просрочены? Какие клиенты требуют ручного разговора? Кто в компании отвечает за сбор денег? Если дебиторка живёт сама по себе, собственник будет узнавать о кассовом разрыве в момент, когда времени почти не осталось.
Вторая часть cash flow — расходы. Их нужно разделить по степени критичности. Одни платежи нельзя трогать без угрозы бизнесу. Другие можно перенести. Третьи можно пересмотреть. Четвёртые давно пора остановить. Такой разбор снижает эмоциональное давление: собственник видит не просто «денег мало», а карту обязательств и вариантов.
Какие действия собственнику стоит сделать за первые 72 часа
Первые 72 часа после признания кризисной зоны важны не потому, что за это время можно полностью исправить бизнес. Нельзя. Но можно остановить хаотичную реакцию и собрать управленческую картину.
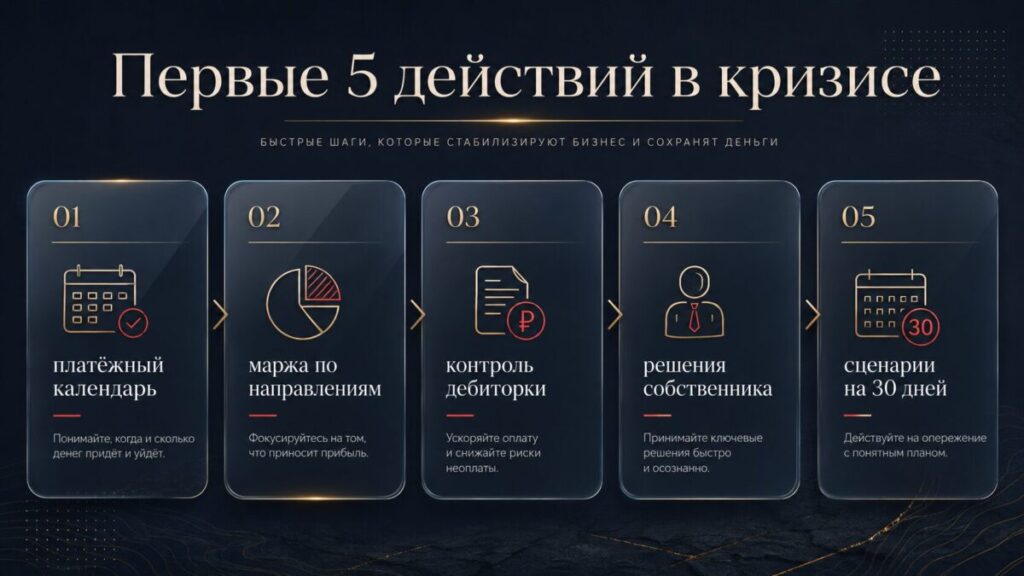
В первый день нужно собрать деньги. Не в смысле срочно искать финансирование, а в смысле увидеть реальный cash flow. Все обязательные платежи, все ожидаемые поступления, все просрочки, все потенциальные задержки. Это база.
Во второй день нужно посмотреть маржинальность. Какие направления дают прибыль? Какие создают только оборот? Какие клиенты или услуги съедают ресурс? Где скидки стали нормой? Где расходы выросли без управленческого решения?
В третий день нужно собрать управленческие узкие места. Какие решения без собственника не принимаются? Где руководители ждут подтверждения? Какие процессы тормозятся? Где команда работает много, но не создаёт результата?
После этого можно принимать первые решения. Не глобальные реформы, а короткий управленческий план на 30 дней: что удержать, что сократить, что пересчитать, что заморозить, какие платежи контролировать ежедневно, какие показатели смотреть каждую неделю, какие полномочия передать руководителям.
Важно, чтобы этот план был не просто списком пожеланий, а рабочей картой. У каждого действия должен быть ответственный, срок и показатель. Например, не «разобраться с дебиторкой», а «до пятницы собрать список просроченных оплат, назначить ответственного за каждый счёт и обновлять статус ежедневно». Не «поднять продажи», а «проверить три этапа воронки, где теряется больше всего клиентов». Не «сократить расходы», а «разделить расходы на критичные, спорные и избыточные».
В кризисе собственник должен управлять не громкостью команды, а точностью действий.
Когда бизнесу нужен внешний разбор
Внешний антикризисный разбор нужен не потому, что собственник не справляется. Часто наоборот: собственник слишком глубоко внутри бизнеса и видит слишком много деталей одновременно. Ему сложно отделить главное от второстепенного.
Внутри компании каждый защищает свою зону. Продажи говорят о слабом спросе. Маркетинг — о бюджете. Финансы — о расходах. Операционный блок — о перегрузе. Руководители — о нехватке людей. Собственник слышит всё сразу и снова принимает решения вручную.
Внешний разбор помогает собрать картину иначе: деньги, маржа, продажи, процессы, команда, продуктовая линейка, роль собственника, сценарии. Важно не получить абстрактный совет, а увидеть порядок действий.
Если бизнес уже показывает повторяющиеся признаки кризиса, лучше не ждать острой фазы. Пока компания работает, у собственника ещё есть пространство для управляемых решений: пересчитать экономику, закрыть слабые направления, изменить полномочия, усилить контроль cash flow, остановить лишние расходы и вернуть фокус.
Внешний разбор особенно полезен, когда симптомы противоречат друг другу. Например, продажи есть, но денег нет. Команда занята, но собственник перегружен. Клиенты приходят, но прибыль падает. Руководители есть, но решения всё равно проходят через владельца. В таких ситуациях проблема редко лежит в одном месте. Нужна системная диагностика, а не ещё одно совещание.
Что должно измениться после диагностики
После диагностики у собственника должен появиться не набор общих мыслей, а конкретная карта действий.
Первое — понимание финансовой зоны риска. Где деньги уходят быстрее, чем приходят? Какие платежи критичны? Где дебиторка становится угрозой? Какие расходы можно сократить без повреждения ядра бизнеса?
Второе — понимание маржинальности. Какие направления усиливают бизнес, а какие создают иллюзию оборота? Какие клиенты выгодны, а какие тянут команду и не дают нормальной прибыли?
Третье — понимание управленческой зависимости. Какие решения нужно оставить собственнику, какие передать руководителям, какие зафиксировать правилами, а какие убрать как лишние?
Четвёртое — понимание сценариев. Что компания делает при сохранении текущей динамики? Что делает при ухудшении? Что делает, если спрос возвращается? Где триггеры для каждого решения?
Пятое — понятный план на 30 дней. Кризис нельзя решить одним совещанием. Но за 30 дней можно вернуть прозрачность, остановить самые опасные утечки и подготовить более глубокую пересборку.
После такой диагностики собственник должен перестать управлять только ощущениями. Вместо «кажется, всё стало тяжелее» появляются конкретные зоны: деньги, маржа, продажи, команда, процессы, продуктовая линейка. Вместо общего напряжения появляется последовательность. Вместо хаотичных действий — приоритеты.
Это и есть первый признак выхода из кризисного тумана: бизнес ещё может оставаться сложным, но собственник уже понимает, где именно он теряет управление и какие решения нужно принимать первыми.